
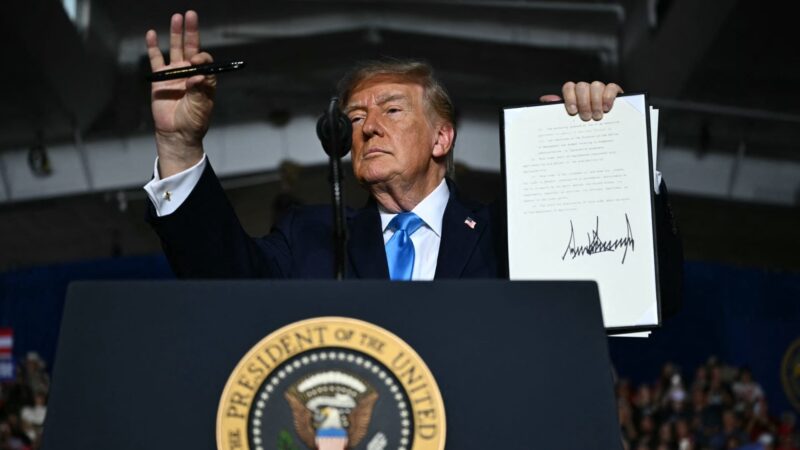
Presiden AS Donald Trump menunjukkan kepada orang banyak perintah eksekutif yang baru saja dia tandatangani saat kampanye di Pinnacle Bank Expo Center di Grand Island, Nebraska, pada 5 Oktober 2026.
Kent Nishimura | Afp | Gambar Getty
ADVERTISEMENT

SCROLL TO RESUME CONTENT
Presiden Donald Trump telah menandatangani perintah eksekutif yang bertujuan untuk mengurangi biaya hipotek karena kenaikan suku bunga dan inflasi membuat kepemilikan rumah menjadi kurang terjangkau.
Perintah tersebut, yang berjudul “Penurunan Biaya Perumahan untuk Rakyat Amerika,” mengarahkan lembaga-lembaga federal untuk secara proaktif membatalkan asuransi hipotek atas pinjaman masa depan yang memenuhi syarat dan memperluas program untuk membuat pembiayaan kembali lebih murah, di antara tindakan-tindakan lainnya.
Dalam postingan X pada hari Kamis, direktur Badan Pembiayaan Perumahan Federal Bill Pulte mengatakan “jutaan orang Amerika akan menghemat ribuan dolar.”
Namun sulit untuk mengetahui dampak konsumen di masa depan tanpa rincian lebih lanjut, menurut Keith Gumbinger, wakil presiden situs hipotek HSH.
Perintah eksekutif Trump dikeluarkan kurang dari dua minggu sebelum pemilu paruh waktu pada 3 November, dengan meningkatnya biaya dan keterjangkauan perumahan menjadi kekhawatiran utama para pemilih. Kebijakan ini didasarkan pada perintah sebelumnya yang membatasi perusahaan-perusahaan Wall Street membeli rumah untuk satu keluarga, dan tindakan lainnya.
Kepemilikan rumah menjadi kurang terjangkau dalam beberapa tahun terakhir. Pada tahun 2025, pembayaran bulanan untuk hipotek dengan suku bunga tetap selama 30 tahun atas rumah dengan harga rata-rata adalah sekitar 33% dari pendapatan rata-rata keluarga, naik dari 26% pada tahun 2022, menurut Survei Keuangan Konsumen terbaru Federal Reserve yang diterbitkan pada awal Oktober.
Baik Anda pemilik rumah saat ini atau pembeli masa depan, berikut beberapa hal penting yang perlu diketahui tentang perintah eksekutif baru.
Perubahan asuransi hipotek
Pinjaman konvensional – hipotek yang tidak diasuransikan atau didukung oleh program pemerintah AS – biasanya memerlukan asuransi hipotek swasta, atau PMI, ketika uang muka kurang dari 20% dari harga pembelian rumah. Sebaliknya, hipotek Administrasi Perumahan Federal memerlukan asuransi hipotek pada semua pinjaman.
Perintah eksekutif Trump mengarahkan FHFA untuk membuat program percontohan yang membatalkan asuransi hipotek peminjam yang memenuhi syarat “secara proaktif” setelah ekuitas rumah mereka mencapai ambang batas tertentu, menurut Gedung Putih. Hal ini berlaku untuk hipotek yang berasal setelah program percontohan diluncurkan.
Saat ini, peminjam pinjaman konvensional umumnya dapat menghapus PMI setelah saldo pinjaman mereka di bawah 80% dari harga pembelian atau setelah mereka mencapai 20% ekuitas, menurut Fannie Mae. Setelah saldo Anda di bawah 80%, Anda dapat bertanya kepada penyedia pinjaman Anda apakah Anda memenuhi syarat untuk menghapus PMI, atau mereka dapat menghapusnya secara otomatis ketika saldo Anda mencapai 78% dari nilai awal.
Dalam sebuah pernyataan hari Kamis, Seth Appleton, presiden perusahaan asuransi hipotek AS, sebuah organisasi perdagangan industri, mengatakan: “Kami memuji fokus Presiden dalam menurunkan biaya bagi pemilik rumah di masa depan, dan industri asuransi hipotek swasta bangga telah mencapai tujuan tersebut.”
Biasanya, biaya PMI bisa sebesar 0,2% hingga 2% dari pinjaman per tahun, tetapi bervariasi berdasarkan besarnya uang muka Anda, nilai kredit, jumlah pinjaman, dan faktor lainnya, menurut Fannie Mae.
Misalnya, jika Anda membeli rumah senilai $600,000 dengan uang muka 10% dan hipotek suku bunga tetap 30 tahun sebesar 7,3%, asuransi hipotek bulanan Anda bisa menjadi $351, menurut kalkulator hipotek pribadi dari Freddie Mac.
“Sebagian besar hipotek … membawa PMI pada saat ini, terutama dengan harga rumah yang saat ini masih rendah dan uang muka yang masih kecil seperti yang terjadi dalam beberapa tahun terakhir,” kata Gumbinger.
Selama kuartal kedua tahun 2026, uang muka rumah rata-rata adalah 13,7% dari harga pembelian rumah, atau $27,100, menurut laporan bulan September dari Realtor.com.
Biaya pembiayaan kembali hipotek
Perintah eksekutif Trump juga bertujuan untuk mengurangi biaya pembiayaan kembali hipotek dengan menjadikan program percontohan FHFA permanen yang mengesampingkan kebijakan asuransi pemberi pinjaman dan memungkinkan “alternatif yang ramah biaya,” menurut Gedung Putih.
“Saya tidak tahu apakah hal ini akan menjadi faktor penentu dalam hal biaya perumahan, yang ditentukan oleh harga rumah dan tingkat hipotek saat ini,” kata Gumbinger. “Tapi tahukah Anda, setiap hal kecil pasti membantu.”
Pada 23 Oktober, suku bunga hipotek untuk hipotek dengan suku bunga tetap 30 tahun adalah 7,32%, menurut Freddie Mac, dan permintaan pembiayaan kembali turun 59% pada pertengahan Oktober, dibandingkan dengan minggu yang sama tahun sebelumnya.
Awalnya direncanakan hingga November 2027, uji coba FHFA memiliki “cakupan terbatas,” untuk pembiayaan kembali dengan rasio pinjaman terhadap nilai di bawah 80%, di beberapa negara bagian, kata mantan direktur FHFA Sandra Thompson dalam sidang Kongres pada bulan April 2024.
Thompson memperkirakan bahwa konsumen dapat menghemat $500 hingga $1,500 dalam biaya penutupan pinjaman yang dijual melalui program percontohan.
Menjadikan program ini permanen dapat menyelamatkan peminjam karena polis asuransi milik pemberi pinjaman, yang biasanya diperlukan untuk pinjaman baru dan pembiayaan kembali, “selalu cukup mahal,” kata Gumbinger.
Biaya terkait kepemilikan dan asuransi milik pemberi pinjaman umumnya merupakan bagian terbesar dari biaya penutupan hipotek, menurut laporan Urban Institute tahun 2025.
Konten di atas dibuat oleh pihak ketiga. Redaksi tidak bertanggung jawab atas isi maupun akibat yang ditimbulkan oleh konten ini. Agregator artikel oleh JetMedia Digital Agency