Logo kantor Oracle Corp_ oleh Mesut Dogan melalui iStock
November lalu, Michael Burry membidik akuntansi Big Tech. Dalam sebuah postingan di X, investor “Big Short” menyebut perpanjangan masa manfaat aset sebagai “salah satu penipuan yang lebih umum di era modern.” Ketika sebuah perusahaan mengatakan servernya akan bertahan lebih lama, biayanya akan tersebar selama bertahun-tahun, sehingga keuntungannya terlihat lebih besar. Burry berpendapat bahwa chip AI cepat ketinggalan jaman, namun para hyperscaler menyebarkan biayanya selama lima hingga enam tahun. Dia menyebutkan Oracle (ORCL) dan Meta (META) secara khusus, dengan mengatakan pendapatan mereka akan dilebih-lebihkan sebesar 26,9% dan 20,8% pada tahun 2028.
Sejak itu, Oracle telah turun sekitar 45%, dari $237,65 menjadi sekitar $131. Meta, Nvidia (NVDA), dan Palantir (PLTR) semuanya bertahan jauh lebih baik. Pada bulan Juli, Microsoft (MSFT) juga memperpanjang masa manfaat pusat data dan gedung perkantorannya dari 15 menjadi 25 tahun. Namun, CFO perusahaan tersebut mengatakan perubahan tersebut hanya akan sedikit meningkatkan pendapatan operasional. Burry juga masih menentang hal ini. Michael Burry Stock Tracker, akun populer di X, merangkumnya dalam sebuah postingan berjudul: “Breaking: Michael Burry mengungkap bagaimana Microsoft membuat pengeluarannya terlihat lebih kecil.” Burry berargumentasi bahwa perubahan tersebut akan menggeser beberapa sewa pusat data di masa depan dari belanja modal yang dilaporkan, sehingga membuat pengeluaran Microsoft terlihat lebih kecil dari yang sebenarnya.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Berita Lainnya dari Barchart
Mengapa Oracle Menerima Pukulan tersebut
Oracle memang mendapatkan momennya. Sahamnya naik kembali di atas $240 pada awal tahun ini, namun reli tersebut tidak bertahan lama. Saya pikir masalahnya sama seperti yang saya kemukakan sebelumnya: bahwa setiap pertumbuhan yang dilakukan perusahaan memerlukan biaya yang lebih besar. Arus kas bebasnya negatif $23,7 miliar pada tahun fiskal 2026. Tahun ini, perusahaan memperkirakan akan menghabiskan $90 miliar hingga $95 miliar untuk belanja modal, mendekati lonjakan $100 miliar yang saya tandai sebelum pendapatan bulan Juni. Sekitar setengah dari backlognya juga berasal dari satu pelanggan, OpenAI. Pada bulan Juli, S&P memangkas peringkat kredit Oracle menjadi BBB-, hanya satu langkah di atas peringkat sampah. Bagaimanapun tampilan akuntansinya, saya yakin ada banyak risiko yang harus ditanggung.
Tentang Saham Oracle
Oracle Corporation menyediakan produk dan layanan terkait teknologi informasi kepada perusahaan melalui segmen bisnis utamanya: Cloud dan Lisensi, Perangkat Keras, dan Layanan. Ia juga menawarkan teknologi basis data seperti Oracle Database dan MySQL, layanan infrastruktur cloud, kecerdasan buatan, pembelajaran mesin, dan alat pengembang. Perusahaan ini berbasis di Austin, Texas, dan didirikan pada bulan Juni 1977 oleh Lawrence Joseph Ellison, Robert Nimrod Miner, dan Edward A. Oates.
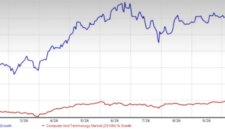
Selama setahun terakhir, Oracle turun 53%, secara signifikan mengalahkan kenaikan S&P 500 ($SPX) sebesar 12% pada periode yang sama. Demikian pula, secara year-to-date (YTD), saham tersebut tertinggal dari kenaikan S&P 500 sebesar 13%. Sahamnya telah diperdagangkan turun sejak Juni, mencapai level terendah dalam 52 minggu di $114. Stoknya datar selama lima hari terakhir. Saham ORCL mengalami kesulitan karena investor mempertanyakan biaya ekspansi AI-nya.
www.barchart.com
Perdagangan saham Oracle jauh di bawah norma historisnya. Price-to-earnings (P/E) forward sebesar 15,50x berada sekitar 30% di bawah rata-rata 5 tahun sebesar 22,10x. Demikian pula, rasio harga terhadap penjualan (P/S) ke depan sebesar 4,23x, kira-kira 34% di bawah rata-ratanya. Para analis memperkirakan pendapatan akan meningkat sebesar 7% pada tahun ini, kemudian meningkat menjadi 32% hingga 44% pada tahun 2030. Waktu peningkatan tersebut sejalan dengan kapan pusat data baru diharapkan mulai membuahkan hasil. Jika hal ini terjadi, P/E akan turun menjadi sekitar 8x pada tahun 2029. Namun di sinilah pendapat Burry sangat penting. Jika penyusutan tidak disajikan dengan baik, pendapatan di masa depan mungkin lebih kecil dari perkiraan. Neraca masih menjadi kekhawatiran terbesar. Oracle memiliki utang sebesar $169 miliar dan kewajiban sewa guna usaha dibandingkan dengan $37 miliar dalam bentuk tunai.
Permintaan AI Cloud Mendorong Pertumbuhan
Oracle melaporkan pendapatan fiskal kuartal pertama tahun 2027 pada 10 September. Pendapatan kuartalan mencapai rekor $19,3 miliar, naik 30% dari tahun ke tahun (YoY). Pendapatan infrastruktur cloud untuk Q1 adalah $7,4 miliar, naik 121%. Semua ini diterjemahkan ke dalam peningkatan kuat pada EPS non-GAAP perusahaan, yang mencapai $1,92 pada kuartal tersebut. Perusahaan terus melakukan pembelanjaan, dengan belanja modal mencapai $28 miliar, menghasilkan arus kas bebas negatif sebesar $5 miliar.
Ke depan, perusahaan memperkirakan pertumbuhan total pendapatan antara 30% dan 34% untuk kuartal kedua. Dalam EPS non-GAAP, perusahaan mengharapkan antara $1,85 dan $1,93. Selama setahun penuh, perusahaan menaikkan panduannya menjadi total pendapatan setidaknya $90 juta. Analis Deutsche Bank Brad Zelnick bertanya bagaimana Oracle dapat mengurangi pengeluarannya selama dua tahun ke depan sementara pesaing terus berinvestasi. CEO Mike Sicilia Magouyrk mengatakan belanja modal Oracle harus dipertimbangkan secara terpisah dari kemampuannya untuk mengembangkan bisnis. CFO Doug Maxson menambahkan, perseroan belum memberikan batas waktu kapan arus kas bebas akan berubah menjadi positif.
Apa yang Diharapkan Analis untuk Saham ORCL?
Mayoritas analis Wall Street yang meliput saham ORCL sangat optimis bahwa saham tersebut dapat bangkit kembali. Goldman Sachs menurunkan target harga dari $240 menjadi $206 tetapi mempertahankan peringkat “Beli”. Hari Investor Oracle pada tanggal 29 Oktober diadakan ketika investor menaruh perhatian lebih pada belanja infrastruktur AI. Pertumbuhan yang kuat dalam sisa kewajiban kinerjanya dan target pendapatan fiskal tahun 2027 yang tinggi mendukung prospek jangka panjangnya. Demikian pula, Barclays juga menegaskan kembali peringkat “Beli” dengan target harga $252.
Di Wall Street, sekitar 31 analis dari 43 analis yang meliput saham ORCL menilainya sebagai “Pembelian Kuat”, sementara satu analis mengatakan itu adalah “Pembelian Sedang”, 10 analis menilainya sebagai “Tahan”, dan satu analis mengatakan itu adalah “Jual Kuat”. Harga target rata-rata adalah $240,66, yang menunjukkan potensi keuntungan sebesar 83%. Beberapa bahkan melihatnya mencapai $400, kemungkinan peningkatan 204% dari level saat ini.
www.barchart.com
Pada tanggal publikasi, Jabran Kundi tidak mempunyai (baik langsung maupun tidak langsung) posisi di salah satu sekuritas yang disebutkan dalam artikel ini. Semua informasi dan data dalam artikel ini semata-mata untuk tujuan informasi. Artikel ini awalnya diterbitkan pada Barchart.com
Konten di atas dibuat oleh pihak ketiga. Redaksi tidak bertanggung jawab atas isi maupun akibat yang ditimbulkan oleh konten ini. Agregator artikel oleh JetMedia Digital Agency